مریم یزدانی
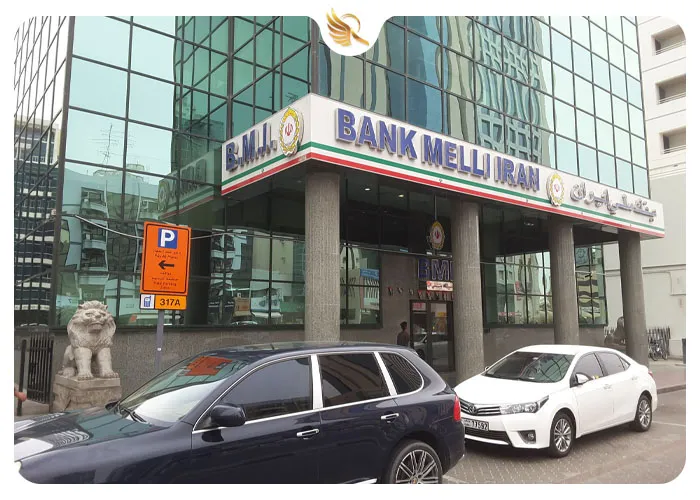
به گزارش آفتاب شرق، محسن سیفی مدیرعامل بانک ملی ایران در پنل اختصاصی نمایشگاه بینالمللی نظام مالی بر لزوم تغییر بنیادین رویکرد شبکه بانکی از وثیقهمحوری به اعتبارمحوری تأکید کرد و این تحول را گامی ضروری برای توسعه بانکداری خرد و شرکتی توصیف نمود.
وی با تشریح تفاوت دو نظام بانکی سنتی و مدرن بیان داشت که مقررات فعلی رگولاتور بر پایه بانکداری سنتی تدوین شدهاند در حالی که پیشرفتهای نوین بانکی اقتضا میکند قواعد و سازوکارهای نظارتی بازنگری و اصلاح شوند تا با واقعیتهای پویای بازار همراستا گردند.
سیفی با ارائه مثالی ملموس تفاوت رویکردها را روشن ساخت دو متقاضی تسهیلات ۱۰۰ میلیون تومانی؛ نفر اول داراییهای ارزشمند اما سابقه بازپرداخت ضعیف و نفر دوم فاقد وثیقه اما با درآمد ثابت و سابقه اعتبار سالم. در نگاه وثیقهمحور اولویت با نفر اول است اما رویکرد اعتبارمحور توانایی و سوابق مالی نفر دوم را معیار قرار میدهد.
این تحلیل نشان میدهد که ادامه تکیه بر وثیقه به عنوان معیار انحصاری ریسک، پتانسیل اعطای تسهیلات را به بخش قابلتعدادی از فعالان اقتصادی با سابقه مالی شفاف اما فاقد دارایی ثابت میبندد و چرخه شمول مالی را دچار کندی میسازد.
مدیرعامل بانک ملی تأکید نمود که این تغییر رویکرد نباید تنها در حلقه تصمیمگیریهای داخلی بانکها بماند بلکه رگولاتور نیز باید در طراحی آییننامهها و مکانیزمهای نظارتی نگاه اعتبارمحور را مبنای ارزیابی ریسک قرار دهد تا انسجام نظامی برقرار گردد.
وی در عین حال بر ضرورت دقت و اعتبار ابزارهای اعتبارسنجی صحه گذاشت و هشدار داد که اختلاف نتایج رتبهبندی یک متقاضی در شرکتهای مختلف اعتبارسنجی، اعتماد عمومی به کل نظام را به چالش میکشد و سازگاری و قابلیت مقایسه نتایج را پیشنیاز اصلی توسعه زیرساختهای اعتباری دانست.
سیفی در خاتمه بیان کرد که اعتبارسنجی وظیفه تصمیمگیری جایگزین بانکها را ندارد بلکه باید دادههای شفاف و قابل اتکا را در اختیار ارائهدهندگان خدمات مالی قرار دهد تا بر مبنای آنها تصمیمهای بهینه و عادلانهای در خصوص اعطای تسهیلات اتخاذ گردد. 
این رویکرد جدید با تقویت شفافیت در سیستم اعتباری، بستر را برای ورود گستردهتر شرکتهای لندتک و ارائهدهندگان خدمات مالی نوین به چانهزنیهای تسهیلاتی هموار میسازد و مانع از تمرکز منابع بانکی در دست گروههای محدود با دارایی بالا میشود.
همچنین ایجاد یکپارچگی در متدولوژیهای محاسبه امتیاز اعتباری و الزام شرکتهای اعتبارسنجی به استانداردهای فنی یکسان، اعتماد بانکها و رگولاتور به خروجیهای این سیستمها را تقویت کرده و مسیر را برای تصمیمگیریهای سریعتر و عادلانهتر در اعطای تسهیلات خرد باز میکند.